
|
Sobre el Real Decreto-Ley 6/2010, de 9 de abril de medidas para el impulso de la recuperación económica | | Francisco Pérez Ríos. 15.04.10 | | 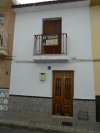 En Alhaurin de la Torre quizás al igual que en otros muchos municipios, existen en su casco viejo y en otras barriadas antiguas cientos de casas abandonadas, en malas condiciones, puestas a la venta y que debido a la fuerte expansión de las urbanizaciones en nuestro municipio han quedado en el olvido, resultando supuestamente un lastre para sus propietarios con la crisis actual. El citado Real Decreto- Ley 6/2010 activa medidas para poner en valor estas viviendas que en definitiva es lo que trato de exponer, no porque tenga grandes conocimientos del tema, pero si porque considero que dichas medidas nos pueden afectar a muchos alhaurinos, tanto supuestos compradores o vendedores de viviendas hasta el momento deficitarias a pesar de su buena ubicación, adjunto algún capitulo para breve conocimiento.
| CAPÍTULO I
Medidas en materia de rehabilitación de viviendas
Artículo 1. Nueva deducción en el Impuesto sobre la Renta de las Personas Físicas por obras de mejora en la vivienda habitual.
Se añade una disposición adicional vigésima novena en la Ley 35/2006, de 28 de noviembre, del Impuesto sobre la Renta de las Personas Físicas y de modificación parcial de las leyes de los Impuestos sobre Sociedades, sobre la Renta de no Residentes y sobre el Patrimonio, que queda redactada de la siguiente forma:
«Disposición adicional vigésima novena. Deducción por obras de mejora en la vivienda habitual.
Los contribuyentes cuya base imponible sea inferior a 53.007,20 euros anuales, podrán deducirse el 10 por ciento de las cantidades satisfechas desde la entrada en vigor del Real Decreto-ley 6/2010 hasta el 31 de diciembre de 2012 por las obras realizadas durante dicho período en la vivienda habitual o en el edificio en la que ésta se encuentre, siempre que tengan por objeto la mejora de la eficiencia energética, la higiene, salud y protección del medio ambiente, la utilización de energías renovables, la seguridad y la estanqueidad, y en particular la sustitución de las instalaciones de electricidad, agua, gas u otros suministros, o favorezcan la accesibilidad al edificio o las viviendas, en los términos previstos en el Real Decreto 2066/2008, de 12 de diciembre, por el que se regula el Plan Estatal de Vivienda y Rehabilitación 2009-2012, así como por las obras de instalación de infraestructuras de telecomunicación realizadas durante dicho período que permitan el acceso a Internet y a servicios de televisión digital en la vivienda habitual del contribuyente.
No darán derecho a practicar esta deducción las obras que se realicen en plazas de garaje, jardines, parques, piscinas e instalaciones deportivas y otros elementos análogos.
La base de esta deducción estará constituida por las cantidades satisfechas, mediante tarjeta de crédito o débito, transferencia bancaria, cheque nominativo o ingreso en cuentas en entidades de crédito, a las personas o entidades que realicen tales obras. En ningún caso, darán derecho a practicar esta deducción las cantidades satisfechas mediante entregas de dinero de curso legal.
La base máxima anual de esta deducción será de:
a) cuando la base imponible sea igual o inferior a 33.007,20 euros anuales: 4.000 euros anuales,
b) cuando la base imponible esté comprendida entre 33.007,20 y 53.007,20 euros anuales: 4.000 euros menos el resultado de multiplicar por 0,2 la diferencia entre la base imponible y 33.007,20 euros anuales.
Las cantidades satisfechas en el ejercicio no deducidas por exceder de la base máxima anual de deducción podrán deducirse, con el mismo límite, en los cuatro ejercicios siguientes.
A tal efecto, cuando concurran cantidades deducibles en el ejercicio con cantidades deducibles procedentes de ejercicios anteriores que no hayan podido ser objeto de deducción por exceder de la base máxima de deducción, el límite anteriormente indicado será único para el conjunto de tales cantidades, deduciéndose en primer lugar las cantidades correspondientes a años anteriores.
En ningún caso, la base acumulada de la deducción correspondiente a los períodos impositivos en que ésta sea de aplicación podrá exceder de 12.000 euros por vivienda habitual. Cuando concurran varios propietarios con derecho a practicar la deducción
respecto de una misma vivienda, el citado límite de 12.000 euros se distribuirá entre los copropietarios en función de su respectivo porcentaje de propiedad en el inmueble.
En ningún caso darán derecho a la aplicación de esta deducción, las cantidades satisfechas por las que el contribuyente practique la deducción por inversión en vivienda habitual a que se refiere el artículo 68.1 de esta ley.
2. El importe de esta deducción se restará de la cuota íntegra estatal después de las deducciones previstas en los apartados 2, 3, 4, 5, 6 y 7 del artículo 68 de esta ley.»
Artículo 2. Ampliación del concepto de rehabilitación estructural en el Impuesto sobre el Valor Añadido y reducción del tipo de gravamen aplicable a la renovación y reparación de viviendas particulares.
Se introducen las siguientes modificaciones en la Ley 37/1992, de 28 de diciembre, del Impuesto sobre el Valor Añadido:
Uno. El número 1. º del apartado dos del artículo 8 queda redactado de la siguiente forma:
«1º. Las ejecuciones de obra que tengan por objeto la construcción o rehabilitación de una edificación, en el sentido del artículo 6 de esta ley, cuando el empresario que ejecute la obra aporte una parte de los materiales utilizados, siempre que el coste de los mismos exceda del 33 por ciento de la base imponible.»
Dos. El número 22. º del apartado uno del artículo 20 queda redactado de la siguiente forma:
«22. º A) Las segundas y ulteriores entregas de edificaciones, incluidos los terrenos en que se hallen enclavadas, cuando tengan lugar después de terminada su construcción o rehabilitación.
A los efectos de lo dispuesto en esta ley, se considerará primera entrega la realizada por el promotor que tenga por objeto una edificación cuya construcción o rehabilitación esté terminada. No obstante, no tendrá la consideración de primera entrega la realizada por el promotor después de la utilización ininterrumpida del inmueble por un plazo igual o superior a dos años por su propietario o por titulares de derechos reales de goce o disfrute o en virtud de contratos de arrendamiento sin opción de compra, salvo que el adquirente sea quien utilizó la edificación durante el referido plazo. No se computarán a estos efectos los períodos de utilización de edificaciones por los adquirentes de los mismos en los casos de resolución de las operaciones en cuya virtud se efectuaron las correspondientes transmisiones.
Los terrenos en que se hallen enclavadas las edificaciones comprenderán aquéllos en los que se hayan realizado las obras de urbanización accesorias a las mismas. No obstante, tratándose de viviendas unifamiliares, los terrenos urbanizados de carácter accesorio no podrán exceder de 5.000 metros cuadrados.
Las transmisiones no sujetas al Impuesto en virtud de lo establecido en el número 1º del artículo 7 de esta ley no tendrán, en su caso, la consideración de primera entrega a efectos de lo dispuesto en este número.
La exención prevista en este número no se aplicará:
a) A las entregas de edificaciones efectuadas en el ejercicio de la opción de compra inherente a un contrato de arrendamiento, por empresas dedicadas habitualmente a realizar operaciones de arrendamiento financiero. A estos efectos, el compromiso de ejercitar la opción de compra frente al arrendador se asimilará al ejercicio de la opción de compra.
b) A las entregas de edificaciones para su rehabilitación por el adquirente, siempre que se cumplan los requisitos que reglamentariamente se establezcan.
c) A las entregas de edificaciones que sean objeto de demolición con carácter previo a una nueva promoción urbanística.
B) A los efectos de esta ley, son obras de rehabilitación de edificaciones las que reúnan los siguientes requisitos:
1.º Que su objeto principal sea la reconstrucción de las mismas, entendiéndose cumplido este requisito cuando más del 50 por ciento del coste total del proyecto de rehabilitación se corresponda con obras de consolidación o tratamiento de elementos estructurales, fachadas o cubiertas o con obras análogas o conexas a las de rehabilitación.
2. º Que el coste total de las obras a que se refiera el proyecto exceda del 25 por ciento del precio de adquisición de la edificación si se hubiese efectuado aquélla durante los dos años inmediatamente anteriores al inicio de las obras de rehabilitación o, en otro caso, del valor de mercado que tuviera la edificación o parte de la misma en el momento de dicho inicio. A estos efectos, se descontará del precio de adquisición o del valor de mercado de la edificación la parte proporcional correspondiente al suelo.
Se considerarán obras análogas a las de rehabilitación las siguientes:
a) Las de adecuación estructural que proporcionen a la edificación condiciones de seguridad constructiva, de forma que quede garantizada su estabilidad y resistencia mecánica.
b) Las de refuerzo o adecuación de la cimentación así como las que afecten o consistan en el tratamiento de pilares o forjados.
c) Las de ampliación de la superficie construida, sobre y bajo rasante.
d) Las de reconstrucción de fachadas y patios interiores.
e) Las de instalación de elementos elevadores, incluidos los destinados a salvar barreras arquitectónicas para su uso por discapacitados.
Se considerarán obras conexas a las de rehabilitación las que se citan a continuación cuando su coste total sea inferior al derivado de las obras de consolidación o tratamiento de elementos estructurales, fachadas o cubiertas y, en su caso, de las obras análogas a éstas, siempre que estén vinculadas a ellas de forma indisociable y no consistan en el mero acabado u ornato de la edificación ni en el simple mantenimiento o pintura de la fachada:
a) Las obras de albañilería, fontanería y carpintería.
b) Las destinadas a la mejora y adecuación de cerramientos, instalaciones eléctricas, agua y climatización y protección contra incendios.
c) Las obras de rehabilitación energética.
Se considerarán obras de rehabilitación energética las destinadas a la mejora del comportamiento energético de las edificaciones reduciendo su demanda energética, al aumento del rendimiento de los sistemas e instalaciones térmicas o a la incorporación de equipos que utilicen fuentes de energía renovables.»
Tres. El número 7. º del apartado uno.1 del artículo 91 queda redactado de la siguiente forma:
«7. º Los edificios o partes de los mismos aptos para su utilización como viviendas, incluidas las plazas de garaje, con un máximo de dos unidades, y anexos en ellos situados que se transmitan conjuntamente.
En lo relativo a esta ley no tendrán la consideración de anexos a viviendas los locales de negocio, aunque se transmitan conjuntamente con los edificios o parte de los mismos destinados a viviendas.
No se considerarán edificios aptos para su utilización como viviendas las edificaciones destinadas a su demolición a que se refiere el artículo 20, apartado uno, número 22. º, parte A), letra c) de esta ley.»
Cuatro. Con efectos desde la entrada en vigor de este real decreto-ley y vigencia hasta el 31 de diciembre de 2012, el número 15. º del apartado uno.2 del artículo 91 queda redactado de la siguiente forma:
«15.º Las ejecuciones de obra de renovación y reparación realizadas en edificios o partes de los mismos destinados a viviendas, cuando se cumplan los siguientes requisitos:
a) Que el destinatario sea persona física, no actúe como empresario o profesional y utilice la vivienda a que se refieren las obras para su uso particular.
No obstante lo dispuesto en el párrafo anterior, también se comprenderán en este número las citadas ejecuciones de obra cuando su destinatario sea una comunidad de propietarios.
b) Que la construcción o rehabilitación de la vivienda a que se refieren las obras haya concluido al menos dos años antes del inicio de estas últimas.
c) Que la persona que realice las obras no aporte materiales para su ejecución o, en el caso de que los aporte, su coste no exceda del 33 por ciento de la base imponible de la operación.
El Decreto no tiene desperdicio con medidas de apoyo a los Pymes, medidas de apoyo para favorecer la protección de los ciudadanos, medidas para los sectores energéticos, medidas para el sector financiero y otras medidas expuestas en el mismo y que debemos leer ya que son de vital importancia en la situación actual. Este Real Decreto- Ley publicado en el BOE número 89 de 13 de abril entró en vigor al día siguiente de su publicación.
A todas estas medidas del Estado, es mi opinión particular que los Ayuntamiento y en especial nuestro Ayuntamiento por lo que nos afecta, también deben tomar medidas para reactivar el sector con bajadas o mantenimientos en las Ordenanzas Fiscales Reguladoras del Impuesto sobre Bienes Inmuebles, Ordenanza Fiscal Reguladora Sobre Construcciones Instalaciones y Obras u Ordenanzas Fiscal Reguladora del Impuesto sobre el Incremento del Valor Añadido del Valor de los Terrenos de Naturaleza Urbana. |
|
| | <-Volver |
|
|


 Enviar esta noticia
 Compartir en facebook
